Pozuelo de Alarcón ocupa una posición singular en el mapa terciario del área metropolitana de Madrid. No es el CBD, donde la escasez de superficie sostiene rentas de 46–48 €/m²/mes y donde los grandes fondos institucionales compiten por activos prime con yields del 4,5–5%. Tampoco es un hub en regeneración como Méndez Álvaro o un corredor tecnológico emergente como Julián Camarillo. Pozuelo es otra cosa: un mercado de oficinas construido sobre la lógica del corredor oeste, con un parque edificatorio moderno y de gran formato, una demanda corporativa específica y diversificada, y unas condiciones de compra que permiten al inversor acceder a activos de calidad Grado A con rentabilidades entre el 5,5 y el 6,5%, imposibles de obtener en zonas comparables del interior de la ciudad.
La decisión de comprar una oficina en Pozuelo no compite con la de comprar en el eje Castellana: son lógicas de inversión distintas, que responden a perfiles distintos de inquilino y a estrategias patrimoniales diferentes. Lo que comparten es la exigencia técnica del análisis previo: en un mercado donde el parque es moderno pero la demanda tiene sus propias preferencias sectoriales y geográficas dentro del propio municipio, elegir el activo equivocado puede derivar en un período de vacancia que erosione significativamente la rentabilidad proyectada.
Este artículo analiza Pozuelo como mercado de compra de activos terciarios: qué tipo de empresas elige instalarse aquí, en qué condiciones se compra un edificio o una planta, qué rentabilidades son razonables esperar y qué factores técnicos y de mercado deben verificarse antes de tomar una decisión de inversión. El contexto más amplio de Pozuelo dentro del corredor descentralizado —junto con Las Rozas, La Finca y Arroyo de la Vega— está desarrollado en el artículo Zonas descentralizadas de oficinas en Madrid: Pozuelo, Las Rozas, La Finca y Arroyo de la Vega.
1. Pozuelo en el mapa terciario de Madrid: la lógica del corredor oeste
El desarrollo de Pozuelo como zona terciaria de primer nivel no fue una política urbana diseñada desde la planificación metropolitana, sino el resultado de decisiones corporativas acumuladas que aprovecharon la combinación de tres factores: la calidad de las infraestructuras viarias del corredor A-6, la disponibilidad de grandes bolsas de suelo en el momento en que las principales empresas madrileñas necesitaban ampliar sus superficies en los años 90 y 2000, y la proximidad a los barrios residenciales de alta renta donde vivía la mayor parte de sus cuadros directivos.
Este último factor —la coincidencia geográfica entre la residencia del talento directivo y la localización de la sede corporativa— es más relevante de lo que parece en el análisis inmobiliario convencional. En Madrid, el mapa de residencia de los altos directivos se concentra históricamente en el eje noroeste: La Moraleja, El Encinar, Ciudalcampo, Pozuelo, Las Rozas, Majadahonda, Aravaca. Cuando una empresa grande decide alojar su sede en Pozuelo en lugar del CBD, no solo está respondiendo a un cálculo financiero de coste de ocupación: está optimizando el tiempo de desplazamiento de los perfiles que más caro le cuestan y que más difícil le resulta retener. Es una lógica que no aparece en los modelos de valoración estándar pero que influye de manera determinante en la estabilidad de la demanda.
La consecuencia es una demanda corporativa con una rotación inferior a la de los distritos de centro ciudad: las empresas que se instalan en Pozuelo tienden a quedarse más tiempo, porque la decisión de localización está más integrada con la estructura organizativa y el perfil del equipo que en una oficina de representación en el CBD. Esto se traduce en contratos de mayor duración media —habitualmente entre 7 y 10 años con opciones de renovación— y en una mayor predisposición del ocupante a invertir en el acondicionamiento del espacio.
2. Parque edificatorio: campus empresariales, grandes plantas y estándar Grado A
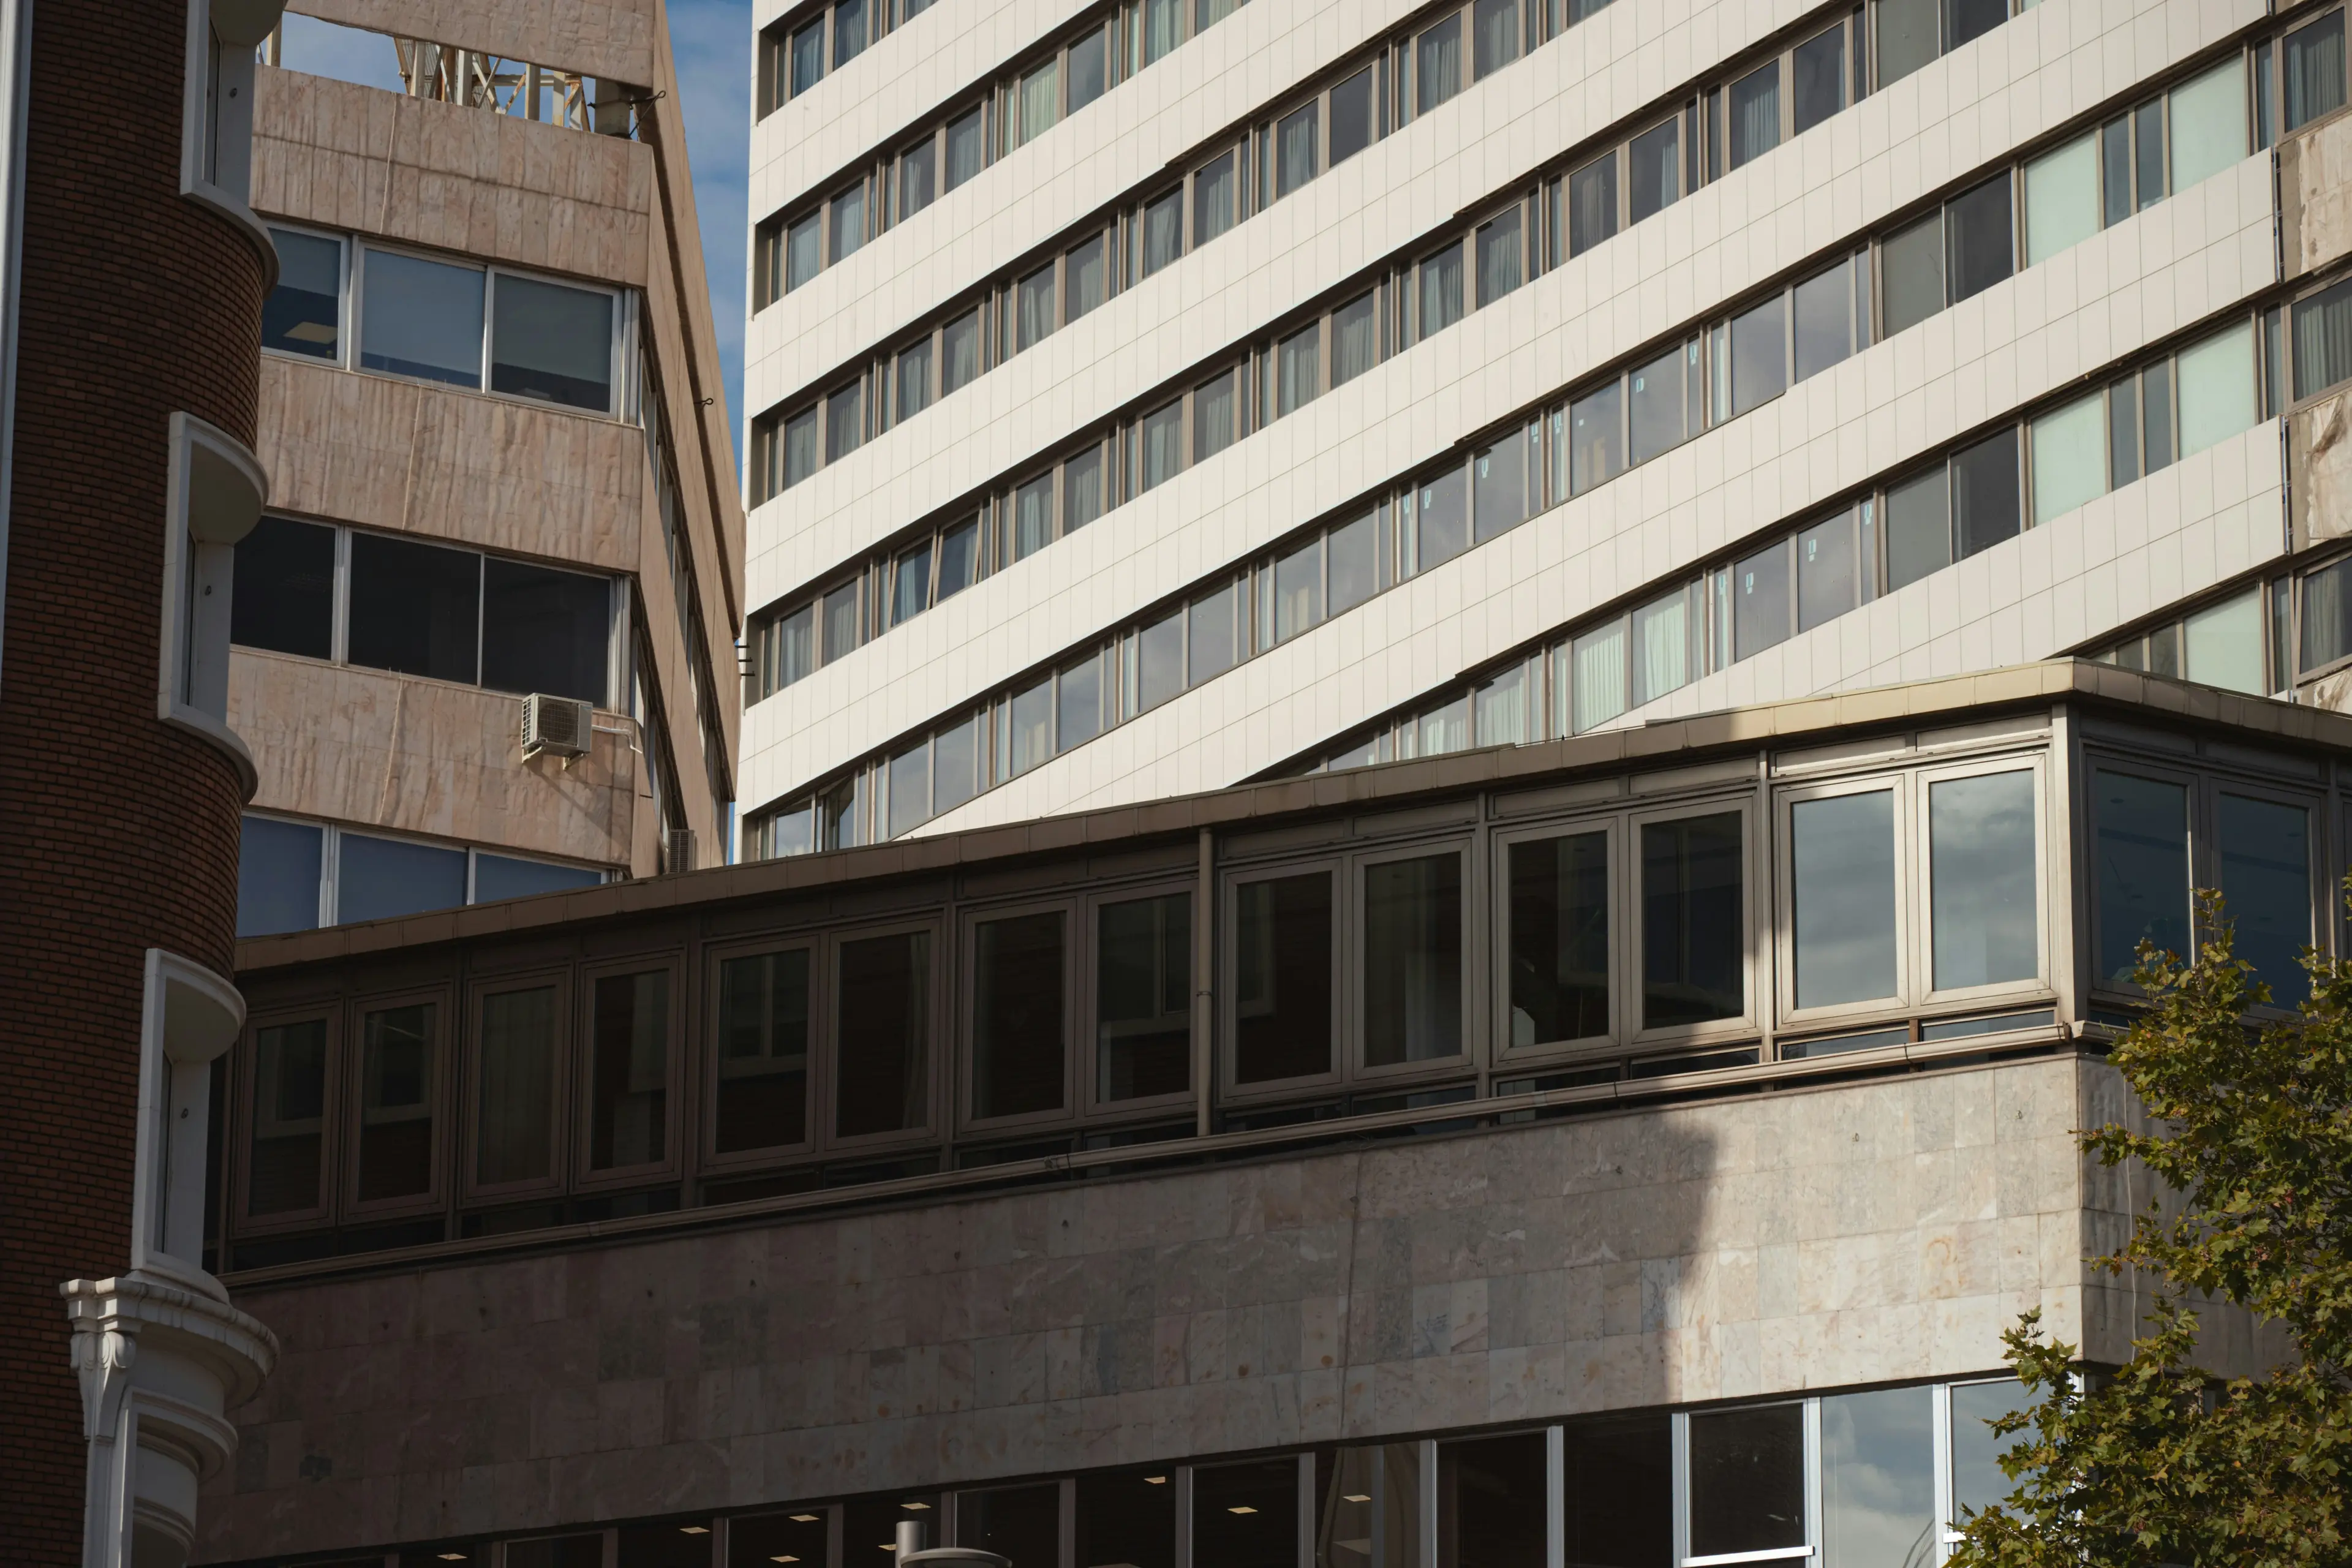
El parque de oficinas de Pozuelo se caracteriza por una escala y una tipología que lo diferencian claramente del tejido terciario de las zonas semicentrales de Madrid. Mientras en Salamanca o Chamberí el activo predominante es la planta de oficinas en edificio de uso mixto —con superficies de 300 a 1.500 m² por planta y una arquitectura condicionada por la trama urbana del ensanche—, en Pozuelo el modelo dominante es el campus empresarial: edificios de uso exclusivo terciario, con superficies de planta superiores a los 1.000 m², dotados de aparcamiento propio en ratio elevado, y situados en parcelas que permiten identidad corporativa y espacios exteriores.
Los principales parques empresariales del municipio —entre los que destacan los desarrollos del eje de la A-6 y del entorno de Somosaguas— concentran activos de entre 5.000 y 30.000 m² de superficie total, distribuidos en entre dos y cuatro edificios que pueden venderse de manera individual o en bloque. Esta escala hace de Pozuelo un mercado donde la transacción típica es la compra de un edificio completo o de varios edificios por un único adquirente —habitualmente un fondo de inversión o una empresa que compra su sede para uso propio—, mientras que el mercado de plantas individuales tiene menor liquidez que en el CBD.
Calidad constructiva y eficiencia energética
La antigüedad del parque —la mayor parte de los edificios se levantaron entre 1995 y 2015— sitúa a Pozuelo en una franja de calidad constructiva superior a la de Azca o el eje Orense, donde parte del stock data de los años 70–80 y requiere rehabilitación profunda para cumplir con los estándares actuales de eficiencia energética. Muchos activos de Pozuelo disponen de certificación energética B o C sin intervención, y los más recientes han sido certificados LEED o BREEAM, lo que los posiciona favorablemente en el contexto de las exigencias ESG de inquilinos corporativos internacionales.
Las alturas libres de forjado oscilan entre los 2,7 y los 3,2 m, con posibilidad de techos técnicos y suelos técnicos en los edificios de mayor especificación. El ratio de aparcamiento —habitualmente 1 plaza por cada 20–30 m² de oficina— es significativamente superior al de cualquier zona interior de la ciudad, donde la dotación de plazas propias puede reducirse a 1 por cada 80–100 m² en los edificios más céntricos.
3. Perfil de empresa: quién compra y quién alquila en Pozuelo
La demanda corporativa en Pozuelo tiene un perfil sectorial más diversificado que la de Julián Camarillo —donde el ecosistema tecnológico-defensa actúa como ancla— o la de Valdebebas, cuya demanda está estructuralmente condicionada por la proximidad al aeropuerto. Pozuelo atrae a un espectro amplio de sectores que comparte, sin embargo, algunas características comunes: empresas de tamaño medio-grande, con equipos directivos estables, que valoran la imagen corporativa y la comodidad del entorno tanto como el precio del metro cuadrado.
Los sectores con mayor presencia histórica incluyen servicios financieros y seguros —con la instalación de varias aseguradoras de primer nivel y de gestoras de activos que eligieron Pozuelo como sede operativa a principios de los años 2000—, medios de comunicación —con la presencia de grandes grupos audiovisuales cuyas sedes de producción requieren grandes superficies y accesibilidad viaria para el movimiento de equipos—, consultoría y servicios profesionales de primer nivel, y sector farmacéutico y salud con equipos de I+D y administración que valoran la combinación de espacio, tranquilidad y conectividad que ofrece el corredor oeste.
En los últimos años, la demanda se ha ampliado con empresas de tecnología madura —no startups, sino grupos tecnológicos consolidados que necesitan superficies superiores a los 3.000 m² y que no encuentran product de esa escala y calidad en Julián Camarillo a precios similares— y con representaciones nacionales de grupos multinacionales que buscan una sede de imagen en el área metropolitana sin el sobrecoste del CBD. Para estas empresas, la diferencia de coste de ocupación entre Pozuelo y Paseo de la Castellana puede representar un ahorro anual de 400.000–600.000 € en una superficie de 3.000 m², una cifra que justifica por sí sola la revisión de la decisión de localización.
4. Precios de compra y rentas de alquiler en 2026
El mercado de oficinas en Pozuelo presenta en 2026 una estructura de precios que refleja la doble naturaleza del mercado —activos en uso y activos vacíos pendientes de reposicionamiento— y la diversidad tipológica del parque.
Las rentas de alquiler para activos de Grado A en los parques empresariales mejor posicionados oscilan entre los 16 y los 22 €/m²/mes, con las rentas más altas concentradas en edificios con certificación LEED o BREEAM, planta superior a 1.500 m² y ratio de aparcamiento generoso. Los activos de Grado B —edificios con instalaciones de la primera generación de los años 90, sin rehabilitación reciente— alquilan en el rango de los 12–16 €/m²/mes, con carencias que pueden alcanzar los 6–9 meses en contratos de 5 años o más.
En cuanto a precios de compra, los activos de Grado A con ocupación estabilizada se transaccionan en el rango de los 3.000–4.200 €/m² en función de la calidad del inquilino, la duración residual del contrato y la certificación del edificio. Los activos vacíos o con ocupación parcial presentan oportunidades de adquisición en el rango de los 2.200–2.800 €/m², con el descuento vinculado al riesgo de reposicionamiento. Los edificios con reposicionamiento ya ejecutado y alquiler en renegociación se sitúan en la franja intermedia: 2.800–3.400 €/m², con un yield en compra de entre el 5,5 y el 6,0%.
Para una comprensión completa de la estructura de costes y rentabilidades en el mercado terciario madrileño —incluyendo la comparativa entre zonas y la composición del yield en distintos escenarios—, el artículo Cuánto cuesta realmente invertir en oficinas en Madrid desarrolla los modelos de análisis con detalle.
5. Rentabilidad: análisis por tipología de activo e hipótesis de inversión
La rentabilidad de un activo terciario en Pozuelo depende de tres variables que deben analizarse conjuntamente: el nivel de renta en el momento de la compra —que determina el yield inicial—, la calidad del inquilino y la duración del contrato —que condicionan la estabilidad del flujo de caja—, y el potencial de reversión a precio de mercado al final del contrato vigente, que define el upside potencial para el inversor con horizonte de 7–10 años.
Escenario 1: activo ocupado con contrato largo
La compra de un edificio con inquilino corporativo consolidado y contrato residual de 5–7 años representa la opción de menor riesgo y menor rentabilidad potencial. El yield en compra se sitúa en el rango del 5,0–5,5% neto sobre renta, lo que para un edificio de 5.000 m² alquilado a 18 €/m²/mes implica una renta anual de 1.080.000 € y un precio de compra en el entorno de los 18–21 millones de euros. La rentabilidad viene aquí del diferencial frente a activos de perfil equivalente en el CBD —donde el yield prime difícilmente supera el 4,5%— y de la posibilidad de reversión a rentas de mercado superiores al cierre del contrato.
Escenario 2: activo value-add con vacancia parcial
La compra de un activo con vacancia del 30–50% —bien porque el inquilino anterior ha desalojado parte del espacio, bien porque el edificio nunca llegó a ocuparse completamente— permite al inversor adquirir por debajo del precio de mercado normalizado y reposicionar el activo mediante intervención técnica y comercialización activa. El yield inicial sobre renta efectiva puede situarse en el 6,5–7,5%, con el riesgo de que el período de reposicionamiento se extienda más de lo proyectado.
En Pozuelo, la operación value-add requiere una due diligence técnica cuidadosa: el coste de adecuación de instalaciones de climatización, la actualización de la envolvente energética y la renovación de zonas comunes puede oscilar entre los 150 y los 400 €/m² según el estado del edificio, y ese Capex debe integrarse en el modelo financiero desde el primer análisis. Los factores que determinan el valor de un activo terciario desarrollan en detalle los criterios de evaluación técnica previos a una decisión de compra.
Escenario 3: compra para uso propio
La tercera lógica de adquisición en Pozuelo es la de la empresa que compra su propia sede. En este caso, el análisis financiero cambia sustancialmente: el objetivo no es maximizar el yield sobre renta de mercado, sino comparar el coste financiero de la compra —amortización de hipoteca, impuestos, gastos de comunidad— con el coste de oportunidad del alquiler. Para empresas con balance sólido y horizonte de permanencia superior a 10 años, el umbral de equivalencia compra-alquiler en Pozuelo se alcanza habitualmente en el año 7–9, momento a partir del cual la propiedad genera valor patrimonial neto. El artículo Cuándo tiene sentido comprar una oficina en Madrid desarrolla los criterios financieros y empresariales para evaluar esta decisión.
6. Factores de valor específicos del mercado de Pozuelo
Más allá de los indicadores estándar de renta y yield, el valor de un activo terciario en Pozuelo está condicionado por factores específicos del mercado local que cualquier comprador debe incorporar a su análisis.
El primero es la posición dentro del propio municipio. Pozuelo no es un mercado homogéneo: existe un diferencial de precio y de demanda entre los activos situados en la primera línea de la A-6 —con visibilidad desde la autovía y acceso directo desde los enlaces principales— y los que se encuentran en posiciones interiores, con mayor distancia al acceso viario. Este diferencial puede alcanzar el 15–20% en precio de compra y 2–3 €/m²/mes en renta, lo que tiene un impacto directo sobre el yield y sobre la liquidez del activo en un proceso de desinversión.
El segundo factor es el ratio de aparcamiento. En Pozuelo, una empresa que selecciona oficinas sin acceso a aparcamiento propio en ratio suficiente —habitualmente 1 plaza por cada 25 m² como mínimo— enfrenta un coste adicional de provisión de plazas externas que puede representar entre 80 y 150 €/m²/año en zonas donde el aparcamiento público no existe o es insuficiente. Activos con ratio de parking por debajo del estándar local alquilan con descuento o tardan más en comercializarse; activos con exceso de plazas lo monetizan a través de un precio de alquiler del parking independiente al contrato principal.
El tercero es la certificación de sostenibilidad. La exigencia de certificación LEED o BREEAM por parte de inquilinos corporativos internacionales —especialmente grupos con compromisos ESG declarados— está redefiniendo la estructura del mercado en Pozuelo: los edificios certificados alquilan antes y a rentas superiores, mientras que los no certificados de primera generación enfrentan un diferencial creciente que solo puede cerrarse con intervención. Para el comprador con horizonte de largo plazo, la certificación es un factor de resiliencia del activo que no puede ignorarse.
7. Riesgos y limitaciones que el análisis debe incorporar
La compra de una oficina en Pozuelo no es exenta de riesgos, y un análisis honesto de la inversión debe incorporar las limitaciones del mercado con la misma precisión que sus ventajas.
El riesgo más relevante es la dependencia del vehículo privado. A diferencia de Méndez Álvaro —analizado en el artículo Invertir en oficinas en Méndez Álvaro: crecimiento y oportunidades—, donde la accesibilidad en transporte público es comparable a zonas semicentrales, o de Valdebebas, donde el Metro línea 8 conecta con Nuevos Ministerios en 20 minutos —como se analiza en Alquilar oficina en Valdebebas: evolución del mercado—, Pozuelo tiene una conexión en transporte público que se limita fundamentalmente a las Cercanías C-10 y C-7 hacia Atocha y Chamartín, con una frecuencia y una penetración en el municipio que no eliminan la dependencia del coche para la mayor parte de los desplazamientos. Esto tiene dos implicaciones para el inversor: reduce el universo de potenciales inquilinos a empresas cuyos empleados mayoritariamente se desplazan en vehículo privado, y puede generar tensiones de retención de talento en momentos donde la movilidad sostenible forma parte del discurso corporativo.
El segundo riesgo es la competencia de La Finca. El Parque Empresarial La Finca, situado a escasos kilómetros de los principales parques de Pozuelo, es el activo terciario con mayor prima de imagen del corredor oeste: sus rentas son superiores, su calidad constructiva es más homogénea y su demanda es más profunda. Para el inversor que evalúa activos en el entorno de Pozuelo, la comparación con La Finca es inevitable y puede resultar desfavorable si el activo no presenta ventajas compensatorias claras en precio, superficie o condiciones contractuales.
El tercer factor de riesgo es la liquidez. El mercado de desinversión de activos terciarios en Pozuelo es menos profundo que el CBD: el número de compradores potenciales para un edificio de 15 millones de euros en el corredor A-6 es inferior al de activos equivalentes en Castellana o Recoletos. Esto no significa que la desinversión sea difícil, sino que puede requerir un período de comercialización más largo y que el precio de salida sea más sensible al timing del ciclo inmobiliario.
8. Cuándo tiene sentido comprar en Pozuelo: perfiles de inversor y horizontes temporales
Sintetizando el análisis anterior, la compra de oficinas en Pozuelo tiene más sentido para tres perfiles de inversor claramente diferenciados.
El inversor patrimonial de largo plazo que busca un activo con yields del 5,5–6,5% y un inquilino corporativo consolidado, que no necesita liquidez inmediata y que valora la estabilidad del flujo de caja sobre la maximización del precio de salida. Para este perfil, Pozuelo ofrece una combinación de calidad constructiva, demanda estable y rentabilidad que el CBD no puede igualar a precios razonables.
El inversor value-add con capacidad técnica y financiera para identificar activos con vacancia o instalaciones desactualizadas, ejecutar la intervención de reposicionamiento y comercializar el edificio renovado a rentas de mercado actualizadas. En este caso, el diferencial entre precio de compra —castigado por la vacancia o el estado técnico— y valor del activo reposicionado puede generar una rentabilidad sobre el capital invertido del 8–12%, siempre que el análisis técnico previo sea riguroso y el período de transformación esté bien calibrado.
La empresa de uso propio con horizonte de permanencia de 10 años o más, balance que soporte financiación hipotecaria, y necesidad de superficies de 1.500 m² o más. Para esta tipología, comprar en Pozuelo frente a alquilar en una zona similar puede representar un diferencial patrimonial positivo de varios millones de euros al final del horizonte temporal, con la ventaja adicional de un activo completamente adaptado a las necesidades operativas de la empresa desde el primer día de uso.
Conclusiones
Pozuelo no es el mercado donde se producen las transacciones más visibles del terciario madrileño, pero sí uno donde el análisis riguroso puede encontrar oportunidades de compra que combinan calidad de activo y rentabilidad de manera difícilmente replicable en otras zonas. La clave es la precisión en la selección: dentro de un municipio con un parque heterogéneo, la diferencia entre un activo con demanda estable y uno con riesgo de vacancia prolongada puede ser de unos cientos de metros en la posición, de una certificación energética, o de un ratio de parking que parece secundario hasta que no hay inquilino que quiera renovar. Para conocer las opciones de oficinas disponibles en Pozuelo, GVRE analiza cada activo desde la perspectiva técnica y patrimonial que una decisión de inversión de esta escala requiere.