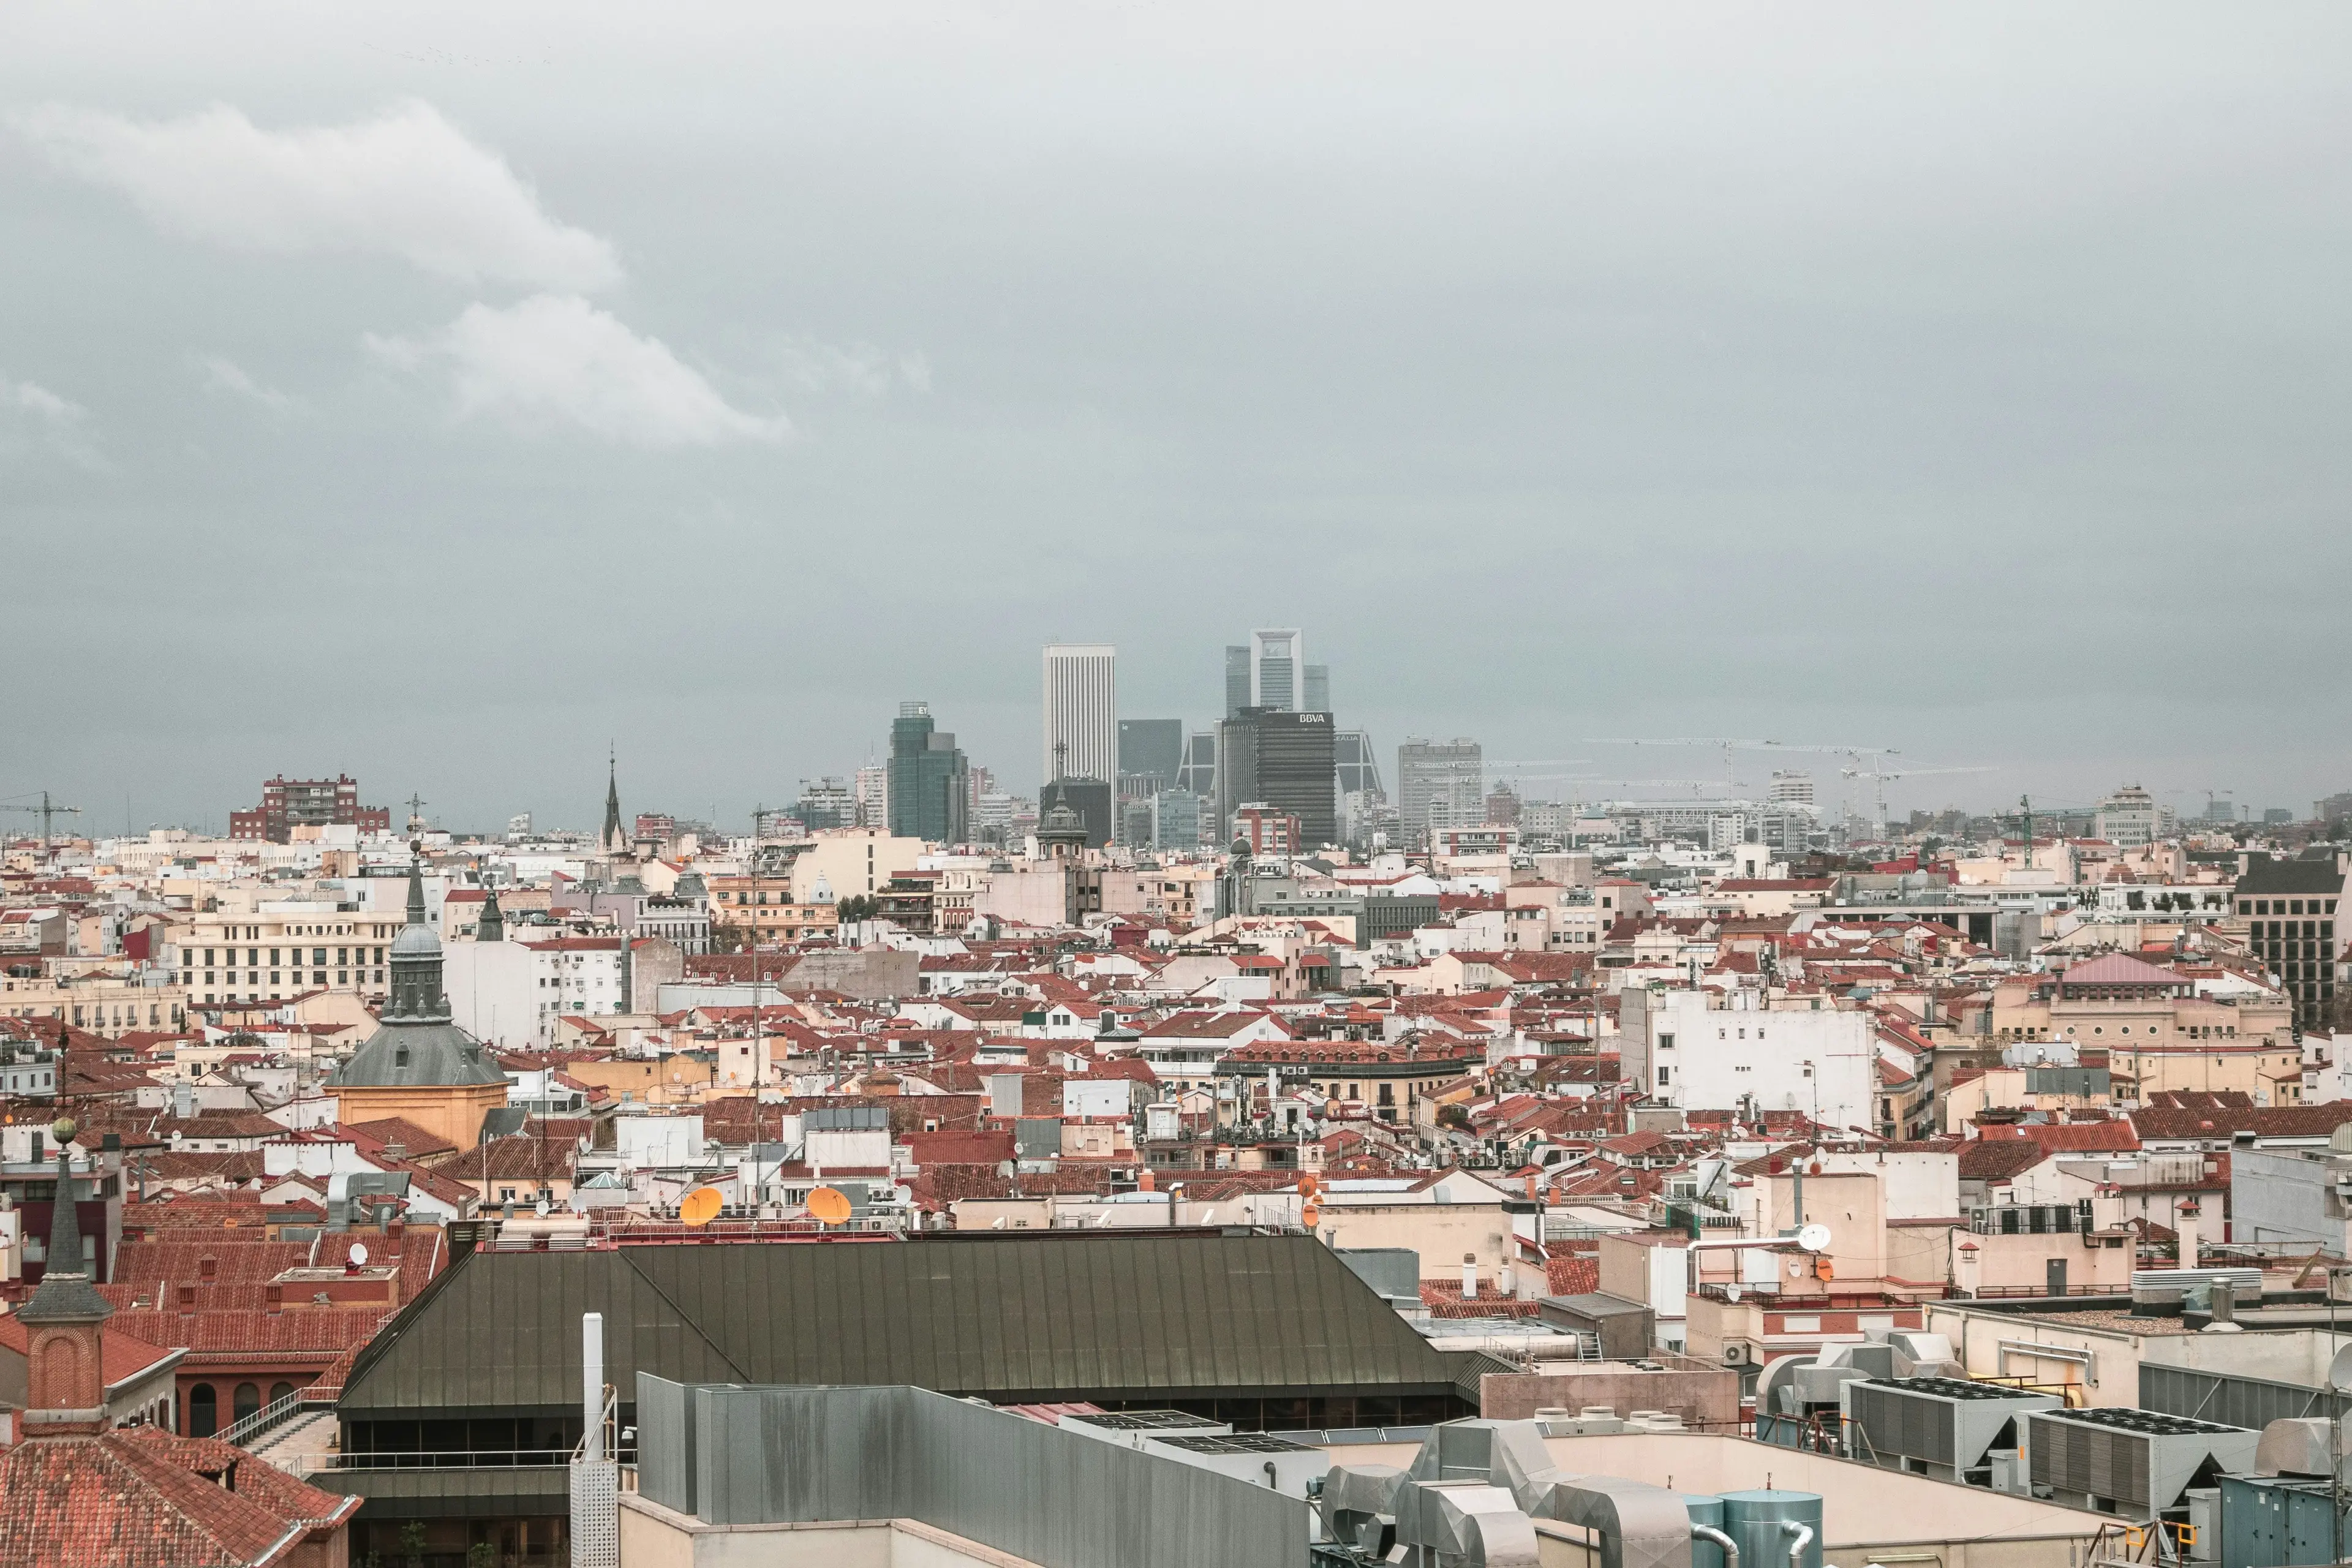
"Barrio emergente" y "zona en transformación urbana" se usan a menudo como sinónimos, pero describen cosas distintas. Un barrio emergente es una categoría de mercado: precios que suben, demanda que crece, un nombre que empieza a aparecer en los informes y en las conversaciones de los compradores. Una zona en transformación urbana es un proceso físico y normativo: suelo que cambia de uso, una trama urbana que se reconfigura, infraestructuras que se construyen y una nueva oferta residencial que redefine el carácter del lugar. Los dos fenómenos están relacionados, pero no son idénticos. El primero es la consecuencia; el segundo, la causa.
Esa diferencia tiene consecuencias prácticas. Quien solo sigue el precio registra el movimiento cuando ya se ha producido. Quien entiende el proceso físico puede anticiparlo: sabe qué suelo va a cambiar de uso, cuántas viviendas puede admitir, qué tipo de promoción va a llegar y qué demanda atraerá. La perspectiva de GVRE, como firma dirigida por arquitectos, es precisamente la que permite leer ese proceso antes de que el mercado lo haya completado: no se queda en el precio, sino que lee el planeamiento, la naturaleza del suelo, el tipo de promotor que entra, la calidad constructiva del nuevo stock y la dinámica de demanda que genera. Esa lectura es la que distingue la transformación real de la narrativa.
Este artículo cartografía los patrones de transformación que están activos en Madrid en 2026. Parte de los factores que determinan el potencial de revalorización en zonas emergentes de Madrid, y se complementa con el análisis de los barrios con mejor perfil de inversión en 2026, que desarrolla con datos de precio y rentabilidad la dimensión de mercado de las zonas que aquí se analizan desde el urbanismo.
Qué es realmente una transformación urbana y por qué importa para el inversor
La transformación urbana no es un eslogan: es un proceso técnico con fases identificables. Cada fase deja huellas que se pueden observar y, por tanto, verificar antes de invertir.
Las cuatro fases del proceso
-
Cambio de planeamiento. Es el desencadenante legal. Puede consistir en la reconversión de suelo industrial, ferroviario, militar o terciario en suelo residencial, o en la intensificación del uso residencial permitido en un ámbito ya construido. Sin este paso, no hay transformación posible: solo hay expectativa.
-
Llegada de promotores institucionales. Cuando los grandes promotores y los fondos compran suelo y ponen capital, están señalando que la demanda proyectada justifica el riesgo. Es el primer indicador objetivo de que la transformación tiene viabilidad financiera, y no solo voluntad política.
-
Construcción del nuevo stock. La calidad constructiva y arquitectónica del primer stock que llega a la zona define el techo de precio que el mercado le asignará durante años. Una zona donde el primer stock es mediocre llega a un techo mediocre; una zona donde las primeras promociones fijan un estándar alto arrastra al alza todo lo que viene después.
-
Atracción de servicios. Comercio, restauración, colegios, espacios públicos: los servicios siguen a la demanda solvente. Cuando aparecen y se consolidan, la zona ha cruzado un umbral de maduración del que ya no hay vuelta atrás.
El momento óptimo de entrada
Para el inversor, el momento óptimo de entrada está entre la segunda y la cuarta fase: entre la llegada del promotor institucional y la consolidación de los servicios. En ese intervalo, el precio todavía no incorpora por completo el estado final de la zona, pero el riesgo de que la transformación no llegue a producirse ha disminuido de forma material. Entrar antes (solo con el cambio de planeamiento) ofrece más recorrido, pero también la posibilidad real de que el proceso se paralice durante años. Entrar después (con los servicios ya consolidados) es más seguro, pero el precio ya ha capturado la mayor parte de la revalorización.
Esa relación entre fase del proceso, riesgo y retorno es la misma que explica por qué el perfil de retorno de los activos en zonas emergentes es tan distinto del de un piso en el prime consolidado: más yield de entrada y más potencial de revalorización, a cambio de mayor dispersión de resultados y menor liquidez en las fases tempranas.
Reconversión de suelo industrial: el patrón más intenso de transformación en Madrid
Madrid conserva dentro de su perímetro urbano una reserva significativa de suelo industrial, ferroviario y militar que ha quedado obsoleto y que se está reconvirtiendo de forma sistemática. Es el patrón de transformación más intenso, porque no se limita a cambiar el perfil de un barrio existente: crea un barrio nuevo sobre un suelo que antes no tenía vida residencial.
Méndez Álvaro y Arganzuela: la fase avanzada
La reconversión del antiguo cinturón industrial y ferroviario del sur, en el eje Méndez Álvaro–Arganzuela, lleva unos quince años en marcha y está en fase avanzada.
-
Estado del proceso. La trama ya es mixta: residencial, terciario y equipamientos conviven en un tejido que hace dos décadas era casi exclusivamente industrial. El nuevo stock residencial ha definido un techo de precio para la zona.
-
Suelo pendiente. Quedan parcelas sin optimizar y edificios de segunda mano que cotizan con descuento respecto a la obra nueva. En el extremo oeste del distrito, el ámbito Mahou-Calderón, sobre el antiguo estadio y la fábrica, prevé más de 1.300 viviendas.
-
Tipología del nuevo stock. Promociones plurifamiliares de obra nueva con zonas comunes y, cada vez más, edificios completos destinados a alquiler profesional.
-
Demanda que atrae. Profesionales que valoran la proximidad al centro (el Prado está a unos veinte minutos a pie) y la conectividad del nodo de Méndez Álvaro y Atocha. El mercado está descontando esa centralidad de forma progresiva.
Julián Camarillo: el eje terciario que arrastra vivienda
Julián Camarillo, en San Blas-Canillejas, es sobre todo un eje terciario: un antiguo polígono industrial reconvertido en distrito de oficinas con fuerte presencia de empresas tecnológicas. Su interés para el inversor residencial está en su periferia inmediata, en el barrio de Simancas, donde han empezado a aparecer promociones residenciales nuevas dirigidas a un perfil de demanda muy concreto: el profesional del sector tecnológico que trabaja en el eje y quiere vivir cerca. Es un caso de transformación inducida: el cambio de uso no se produce en el suelo residencial, sino en el terciario vecino, que genera la demanda.
Legazpi e Imperial: la ribera sur del Manzanares
El área de Legazpi y la ribera del Manzanares sigue el mismo patrón que Méndez Álvaro, con un horizonte más largo y más riesgo de velocidad. El parque Madrid Río y la recuperación del Matadero ya cambiaron la relación de estos barrios con el río; la siguiente fase depende de que el nuevo stock residencial previsto en los ámbitos de la ribera llegue al mercado. La mayor parte de ese stock está todavía por construir, lo que sitúa a la zona en una fase incipiente desde el punto de vista del producto, aunque su entorno urbano ya esté muy transformado.
Otras operaciones de reconversión en curso
El patrón se repite en otras escalas. En el suroeste, la antigua zona militar de Campamento ha aprobado su proyecto de urbanización para unas 10.700 viviendas, de las que el 65% serán protegidas. En el norte, Madrid Nuevo Norte, la mayor operación de la ciudad, transforma suelo ferroviario en torno a Chamartín con unas 10.500 viviendas previstas. Son operaciones de horizonte largo, pero redefinen el entorno de los barrios consolidados que las rodean.
Extensión de demanda desde zonas consolidadas: el patrón más predecible
El segundo patrón es el más mecánico. Cuando una zona consolidada satura su oferta disponible y sus precios alcanzan un límite de accesibilidad, una parte de la demanda se desplaza hacia la zona adyacente de menor precio. El comprador que no encuentra o no puede pagar lo que busca en el núcleo acepta cruzar una calle o una avenida para conservar la cercanía. En este patrón, el precio de la zona consolidada actúa como catalizador de la demanda en la zona emergente.
Es un patrón predecible porque sus condiciones son visibles: un diferencial de precio alto, una continuidad física entre ambas zonas (sin barreras como vías, autopistas o grandes recintos) y un parque de vivienda en la zona adyacente que admite renovación.
Tres ejemplos en Madrid
-
Chamberí → Tetuán. Hace una década, el diferencial de precio entre Almagro o Trafalgar y Bellas Vistas o Berruguete era muy amplio. A medida que la demanda de Chamberí se ha derramado hacia el norte, ese diferencial se ha comprimido: en 2026, según las tasaciones de Tinsa, la diferencia media entre ambos distritos ronda el 28%. Tetuán es hoy el ejemplo más avanzado de este patrón en la ciudad.
-
Salamanca → Guindalera y Fuente del Berro. Las zonas limitrofes al este del Barrio de Salamanca han absorbido demanda desplazada del núcleo prime. La señal más clara es el producto nuevo: en 2026 hay promociones de obra nueva en Guindalera comercializándose por encima de los 7.500 €/m², una cifra impensable en esa zona hace pocos años.
-
Retiro → Niño Jesús y Pacífico. El mismo patrón se observa con la demanda que no puede acceder al núcleo de Jerónimos y la calle Ibiza y se desplaza hacia el sur y el este del parque.
La lectura para el inversor
La clave es identificar las zonas que están al inicio del proceso de derrame: cuando el diferencial de precio todavía es alto, la demanda desplazada empieza a ser visible (en las visitas, en el perfil de los compradores, en la renovación de los locales comerciales), pero el precio aún no la ha capturado. En Tetuán, esa ventana ya se ha cerrado en buena parte; en las zonas de borde de otros núcleos consolidados, todavía puede estar abierta.
El papel de la infraestructura de transporte en la transformación de zonas
Cada gran mejora de transporte en Madrid ha tenido un efecto sobre el precio de las zonas que conecta. El mecanismo es bien conocido: la nueva conexión reduce el tiempo de acceso al centro y a los nodos de empleo, eso atrae demanda de mayor poder adquisitivo y esa demanda sube el precio. Lo que se conoce peor es la velocidad y la magnitud del ajuste.
Lo que enseñan los casos históricos
Madrid tiene varios precedentes que ayudan a calibrar las expectativas:
-
Línea 12 (Metrosur). La línea circular del sur metropolitano ha sido objeto de estudios académicos sobre su efecto en el precio de la vivienda y en la localización de la actividad comercial alrededor de las estaciones. La conclusión general es que el efecto existe y se concentra en el entorno inmediato de las estaciones, no en todo el municipio.
-
Extensiones de la Línea 1. La llegada del metro a los nuevos desarrollos del sureste fue una condición para que esos barrios se consolidaran como mercado residencial, más que un acelerador de precio en barrios ya construidos.
-
Madrid Río. El soterramiento de la M-30 y la apertura del parque en 2011 son el caso más claro de transformación por eliminación de una infraestructura. Los barrios de borde de Arganzuela, Carabanchel y Usera pasaron de dar la espalda a una autopista a asomarse a un parque, y su mercado residencial cambió con ello.
La literatura internacional sugiere además que una parte del efecto se produce con el anuncio y la construcción, no con la inauguración: el mercado descuenta la nueva infraestructura de forma gradual, a medida que se vuelve más creíble.
Las próximas infraestructuras que merecen atención
Las zonas con proyectos de infraestructura financiados y con calendario definido merecen atención especial, porque el descuento todavía no está completo:
-
Ampliación de la Línea 11 entre Plaza Elíptica y Conde de Casal, con nuevas estaciones en Comillas y Madrid Río y enlaces en Palos de la Frontera, Atocha y Conde de Casal. La Comunidad de Madrid mantiene 2028 como fecha de apertura.
-
Soterramiento de la A-5 entre la avenida de Portugal y Padre Piquer, que dará lugar al Paseo Verde del Suroeste en Latina, con un patrón parecido al de Madrid Río.
-
Parque Castellana, el soterramiento de la Castellana entre Sinesio Delgado y el Nudo Norte, en el borde de Tetuán y Chamartín.
Cómo leer el planeamiento urbanístico antes de invertir en una zona en transformación
Esta es la parte del análisis que el inversor no técnico rara vez sabe leer, y donde la mirada de un arquitecto marca más diferencia. El planeamiento dice qué puede pasar en un suelo; el mercado solo dice qué se espera que pase.
Los documentos clave
-
Plan General de Ordenación Urbana (PGOU). Define qué usos están permitidos en cada suelo, qué edificabilidad máxima admite y qué alturas. Madrid se rige todavía por el Plan General de 1997, modificado en numerosas ocasiones. En 2026 está en marcha su sustitución por un nuevo instrumento, el Plan Estratégico Municipal, cuya aprobación inicial el Ayuntamiento prevé para el primer semestre de 2027 y que plantea simplificar la clasificación de usos del suelo. Ese cambio puede alterar edificabilidades y usos en zonas concretas, y conviene seguirlo de cerca.
-
APE y APR. Las Áreas de Planeamiento Específico (APE) y las Áreas de Planeamiento Remitido (APR) son los ámbitos donde el planeamiento prevé actuaciones concretas de transformación, con su propia ficha de condiciones. Madrid Nuevo Norte, por ejemplo, es un APR. Saber si un activo está dentro o al lado de uno de estos ámbitos, y en qué fase de gestión se encuentra (junta de compensación, proyecto de urbanización, licencias), es saber cuánto falta para que la transformación sea física.
-
Protección del patrimonio histórico. La catalogación de edificios y conjuntos limita lo que se puede hacer, pero también garantiza el carácter de la zona a largo plazo. No siempre es un obstáculo: a veces es la condición que hace que la transformación produzca un resultado de calidad en lugar de una sustitución indiscriminada del tejido.
Los dos datos críticos
Para el inversor, el planeamiento se resume en dos datos:
-
La edificabilidad disponible. Indica cuánta oferta nueva puede llegar a la zona. Mucha edificabilidad pendiente significa transformación intensa, pero también competencia futura para el activo que se compra hoy.
-
La calificación de usos. Indica si un suelo puede cambiar a un uso residencial de mayor valor, que es donde se genera la mayor parte de la revalorización en un proceso de transformación.
A estos dos datos se suman los factores físicos y urbanísticos que condicionan el valor del activo a escala de edificio: estado de la estructura y las instalaciones, orientación, calidad constructiva y relación con el entorno. Una buena zona no salva un mal edificio, y un buen edificio en una zona en transformación es el activo que mejor captura el recorrido.
La transformación urbana de Madrid en 2026 avanza en varios frentes a la vez, con velocidades y profundidades distintas: la reconversión de suelo industrial, ferroviario y militar en el sur, el norte y el suroeste; el derrame de demanda desde los núcleos consolidados hacia sus bordes; y una cartera de infraestructuras que cambiará la accesibilidad de barrios enteros antes del final de la década. El inversor que entiende los mecanismos de ese proceso, y no solo el movimiento del precio, puede anticiparse al mercado en lugar de seguirlo. Para la selección concreta de barrios con mejor perfil en este momento, el análisis complementario está en el artículo sobre los mejores barrios emergentes para invertir. Para decidir cuándo entrar en cada zona, el análisis de ventana de entrada y timing por zona desarrolla esa dimensión. Y para quien quiera trasladar esta lectura a un activo concreto, la selección de viviendas disponibles en Madrid es el punto de partida.

